中信房屋研展室副理莊思敏指出,台北市房價基期相對較高,房貸負擔率也長期居六都之冠,因此當房價漲勢放緩,整體負擔率便可能出現較明顯的變化。
全台房貸負擔率從2024年第一季的44.30%降至2026年第一季的41.46%,購屋負擔略有改善。圖/中信房屋研展室提供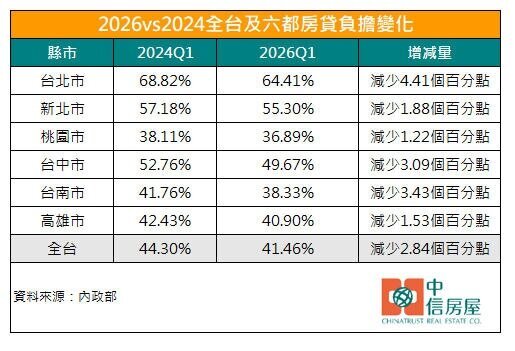
至於台中、台南,過去房市在建設題材、科技題材與市場熱潮帶動下,房價漲勢驚人,如今受信用管制影響,投資性需求幾乎絕跡,市場回歸理性,自住買盤追價意願不高,房價漲勢大幅收斂,部分區域甚至出現價格修正的情況,房貸負擔率自然隨之回落。
不過,雖然房貸負擔率下降,但為什麼多數民眾仍覺得買不起房?對此,莊思敏表示,房貸負擔率改善,並不代表購屋門檻已降至多數家庭都能輕鬆負擔的程度。目前全台房貸負擔率41.46%,仍屬「負擔能力偏低」水準,其中,雙北的房貸負擔率更超過5成,等於一般家庭要拿出一半以上的可支配所得繳房貸,購屋壓力之沉重可見一斑。
而且目前全台房價仍在相對高檔,動輒數百萬元的頭期款,仍是年輕人與首購族最大的難關。再加上銀行房貸額度緊縮、審核趨嚴,部分民眾還可能面臨貸款成數不如預期、須提高自備款,或承擔較高房貸利率的困境,進一步增加購屋難度。
莊思敏表示,要讓民眾真正買得起房,關鍵還是在於提高收入,近年薪資成長多集中在科技業,許多傳統產業的薪水仍相當微薄,不同產業間的薪資差距持續擴大,也讓「買得起」與「買不起」的族群更加分化。 她建議,政府除了持續健全房市,更應從產業升級、平衡產業發展、提升勞工薪資等面向著手,讓薪資成長追上房價,才能從根本改善民眾的購屋負擔,實現安居目標。