金管會銀行局副局長王允中表示,聯徵中心與證交所跨業信用交換機制預計10月底上路,主要目的是讓銀行與證券業掌握客戶整體負債及信用風險,再依個別客戶的風險承受度進行授信審查。他強調,「這不是什麼管制措施,這個只是一個信用的交換機制」。
金管會表示,從未有「四貸同堂」管制措施,銀行與券商跨業信用交換機制預計10月底上路。記者余承翰/攝影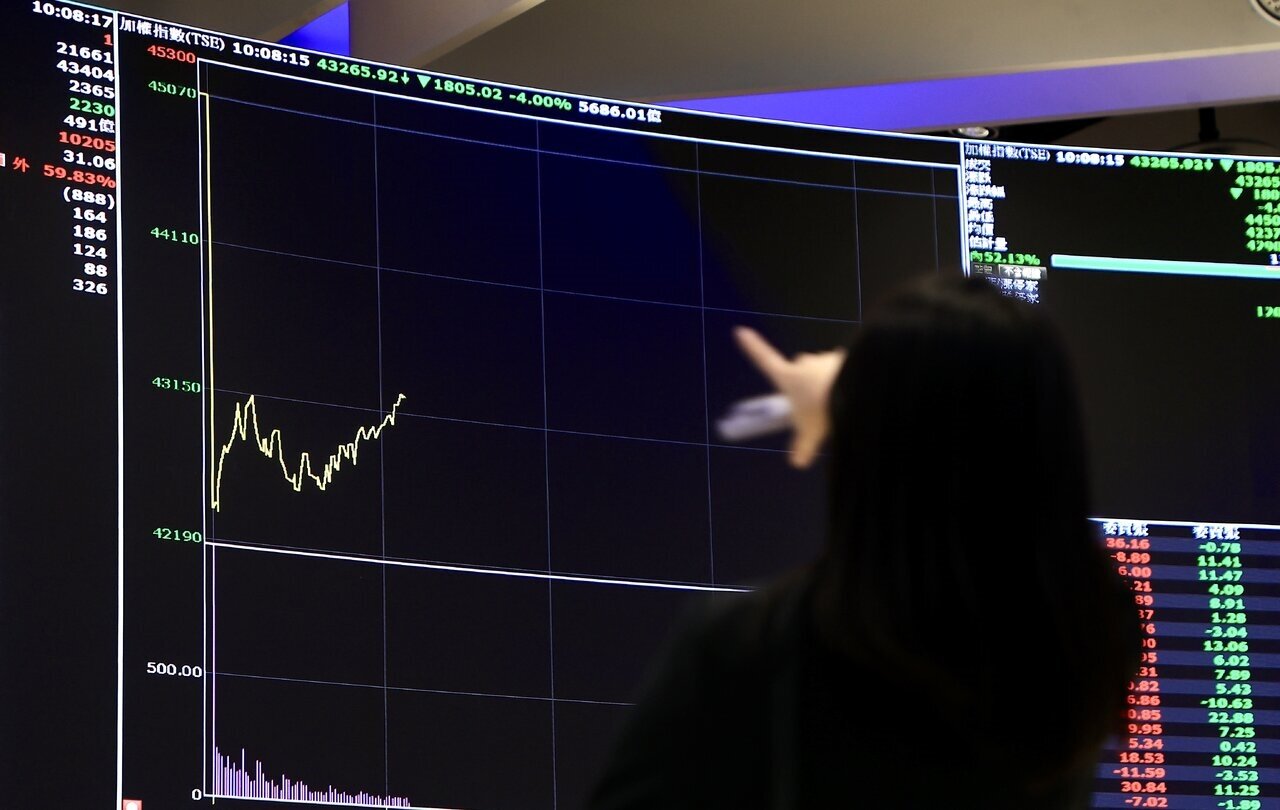
至於銀行看到更多券商端資訊後,是否代表民眾能借到的錢會變少?王允中表示,銀行受理個人貸款仍依授信5P原則,包括借款戶資歷、資金用途、償還來源、債權保障及未來展望等進行評估,因此即使銀行可以查詢券商端相關資訊,也不代表民眾可借款金額一定會減少。房貸部分則仍須遵守既有不動產貸款相關規定。
消息曝光後,PTT網友對金管會說法反應兩極,有人認為掌握完整負債資訊本來就有助於金融業評估風險,直言「對金融業不錯吧,不然變呆帳」、「管一管很好啊」;但也有不少人質疑,即使沒有明文限制,當銀行取得更多負債資訊後,實際授信條件是否完全不受影響,仍有待觀察。
也有網友把焦點放在「沒有管制」與「信用資訊交換」的差異,有人酸稱「我沒管制,只是你剛好借不太到」、「沒有管制,只是請銀行喝咖啡」,另有人則指出,四貸同堂本身是否真的普遍存在也值得討論。隨著跨業信用交換機制預計10月底上路,未來銀行與券商如何運用新增的信用資訊,也成為網友關注焦點。